
Comme il semble toujours y avoir des besoins plus pressants, vous n'avez peut-être pas encore commencé à épargner en vue de la retraite. Que vous prévoyiez la prendre dans un avenir proche ou lointain, le meilleur moment pour commencer à épargner est le plus tôt possible. Ainsi, vous prenez l'habitude d'économiser et le temps joue en votre faveur.
Il va de soi que nous avons tous besoin d'épargner pour la retraite ou de constituer un fonds de prévoyance. La seule différence entre une personne de 25 ans et une personne de 55 ans est que si cette dernière commence tout juste à épargner, elle devra rattraper le temps perdu.
Elle peut y parvenir :
- en mettant de côté des sommes plus importantes;
- en modifiant son approche d'épargne et de placement, dans la mesure où elle comprend le risque qui en découle.
Si vous avez différé votre épargne, vous pouvez rattraper votre retard en augmentant le montant que vous mettez de côté. Les personnes qui ont commencé à épargner dès le début de leur carrière ont certes une longueur d'avance, mais vous pouvez combler l'écart grâce à des montants plus élevés. Ce n'est cependant pas toujours possible.
Si vous êtes prêt à assumer un risque plus grand en contrepartie d'un potentiel de rendement plus élevé et si votre horizon est suffisamment long pour surmonter la volatilité à court terme, vous pouvez, avec l'aide d'un professionnel, accroître votre épargne en ajustant votre approche de placement.
Par exemple, votre conseiller peut vous recommander de concentrer la majeure partie de votre capital sur des fonds d'actions dans l'espoir d'obtenir une croissance supérieure à long terme (c'est-à-dire sur une période de dix à quinze ans). Ces fonds ont tendance à rapporter davantage que les autres types de placements à long terme, mais ils sont aussi généralement plus volatils. Cette caractéristique ne convient pas à tous les investisseurs. C'est pourquoi il est important que vous discutiez de vos besoins d'épargne à court et à long terme avec votre conseiller.
Pour commencer, il est bon d'établir un budget et de considérer les autres stratégies d'accumulation d'épargne. Par exemple, vous pouvez verser de petits montants chaque mois dans un régime de cotisations préautorisées, au lieu de chercher l'argent nécessaire pour investir un montant forfaitaire important.
Le tableau suivant illustre la croissance de cotisations mensuelles :
Cotisation mensuelle
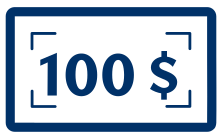


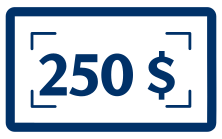
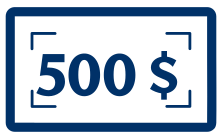
Taux de rendement annualisé présumé de 6 %. Source : RBC Gestion mondiale d'actifs Inc. Le taux de rendement sert uniquement à illustrer les effets du taux de croissance composé; il ne vise pas à refléter la valeur future du fonds commun de placement ni les rendements d'un placement dans celui-ci.
Pour mettre votre plan à exécution au moment idéal, consultez votre conseiller dès aujourd’hui.